Lors d'une migration Shopify, bien souvent le cahier des charges se focalise sur le front-end : analyse des parcours, rebranding, refonte UX et migration du socle technique. Rien n'est laissé au hasard… sauf le back-office.
« Ils font au mieux, et malheureusement le mieux génère beaucoup d'écarts. »
C'est le commentaire, dépité, d'un directeur financier d'une marque premium, en parlant de son service client.
Les pauvres, qui attendaient avec impatience leur nouvel outil, venaient de découvrir que tous leurs process avaient changé, et que non seulement ils devraient apprendre rapidement une nouvelle manière de travailler, mais aussi que certaines habitudes ne seraient tout simplement plus possibles.
Personne n'avait été formée aux exportations comptables, et personne n'avait décrit de procédure de remboursement. L'outil de facturation retenu, quant à lui, venait de faire dérailler le journal des ventes. La déclaration de TVA du trimestre approchait à grands pas, sans que les données puissent garantir sa production avec certitude.
Qui devrait être désigné coupable ? L'équipe ou l'outil ?
Avant de répondre, il faut vérifier les mécanismes en place, la documentation de Shopify et les textes fiscaux. Si votre migration est en cours, ou si votre clôture ressemble à celle-là, ce qui suit vous concerne.
Ce que Shopify fait exactement
Shopify fait ce qu'il dit :
- il enregistre ce qui arrive à une commande
- le jour où cela arrive
- la vente à la date de la commande
- et le remboursement à la date où il est traité
Une commande passée le 28 et remboursée le 3 couvre donc deux mois différents, et rien dans le rapport ne relie ces deux lignes. Une commande modifiée un autre jour s'affiche même comme une nouvelle commande à la date de la modification, alors qu'aucune commande n'a été créée, et le nombre de commandes comme le panier moyen du jour en sont faussés.
Un logiciel comptable attend de lui de l'exactitude : des écritures équilibrées, chacune rattachée à une pièce, c'est-à-dire à une facture ou un avoir, la facture négative qui annule ou corrige la facture d'origine.
Tout outil de gestion de facturation branché sur la boutique doit interpréter ces événements, et chaque action sur une commande devient, après coup, une facture, un avoir ou rien du tout, selon ce que l'outil en a compris.
Lors d'une mise à jour, lorsque l'outil modifie sa manière d'interprétation, le journal des ventes évolue en conséquence. La marque de notre exemple l'a vécu cette année.
Un cabinet comptable spécialisé en TVA, rencontré à propos d'une autre marque, le dit autrement :
« En général, Shopify fait très bien les choses tant qu'on n'y touche pas trop. »
La difficulté n'est pas dans l'affichage de rapports mensuels, qui se recoupent assez facilement, mais dans tout ce qui se passe après la vente, c'est-à-dire les actions de l'équipe.
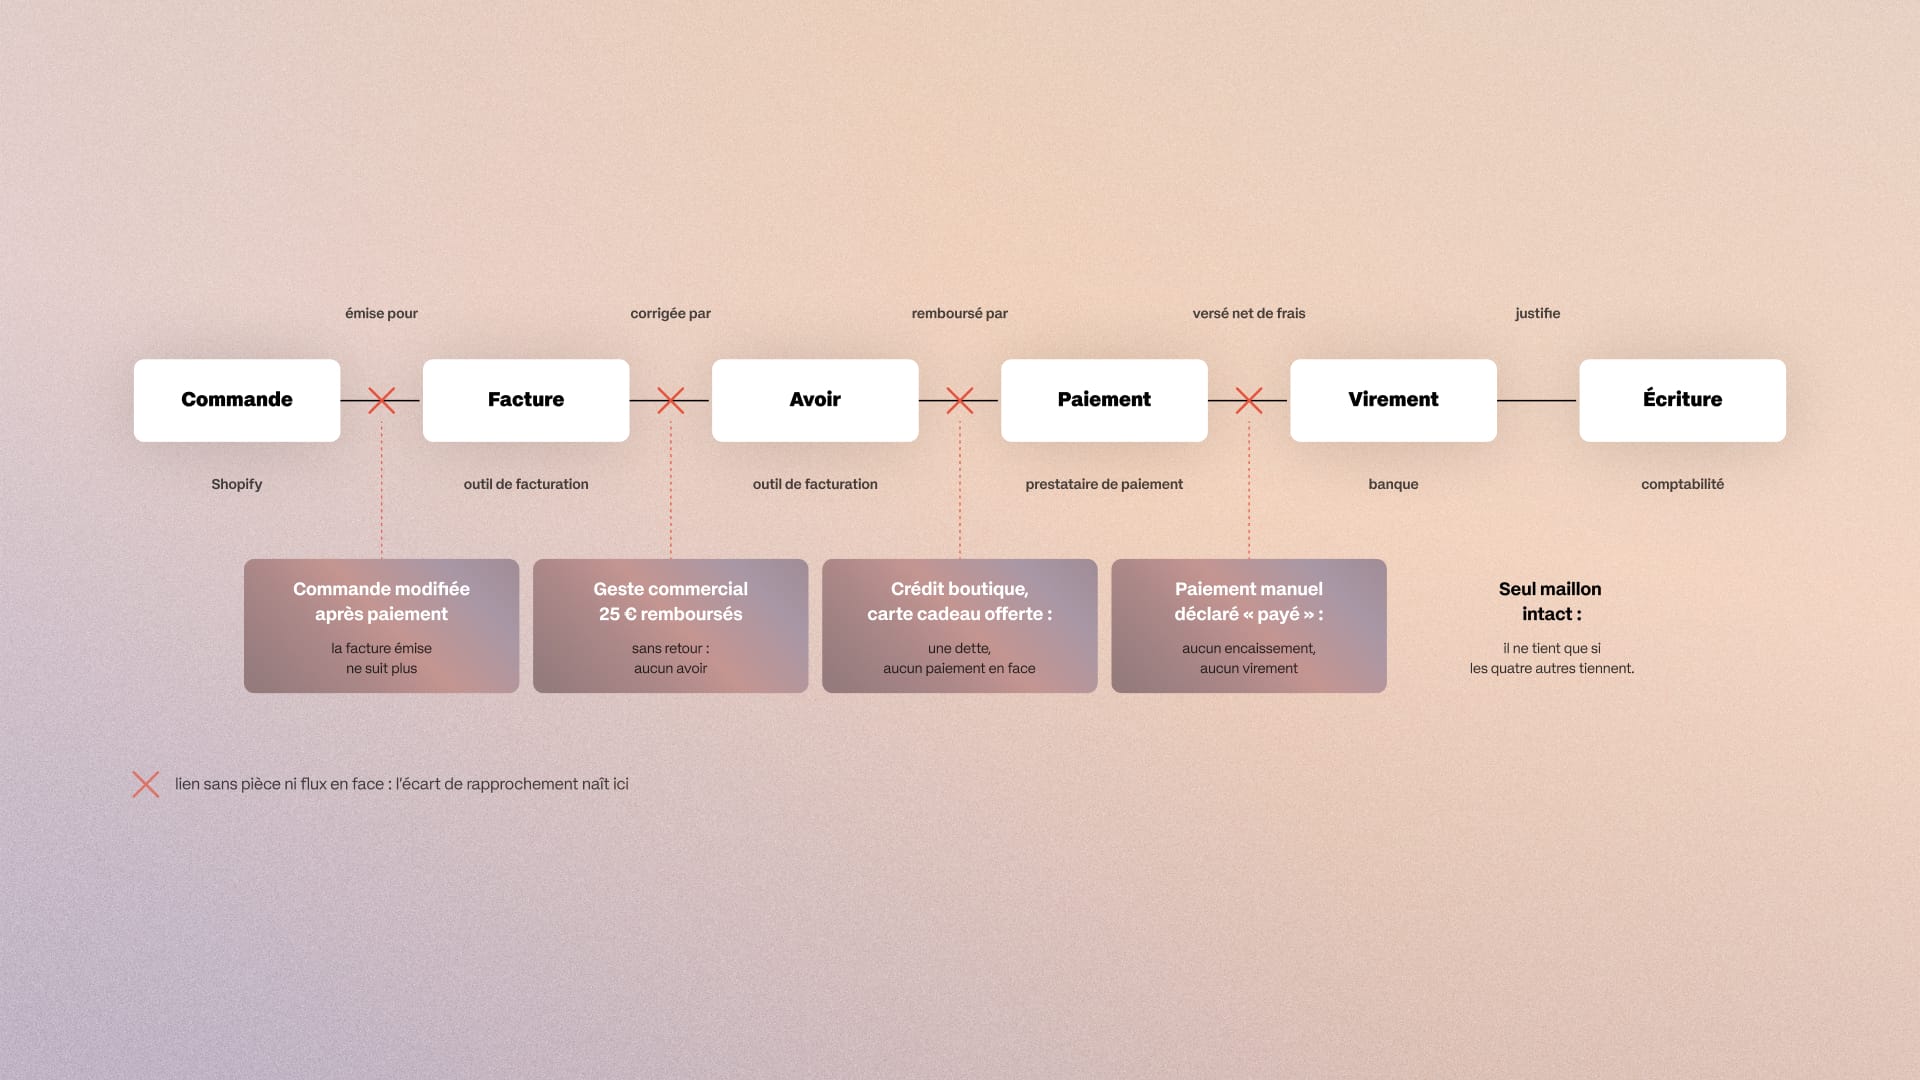
La comptabilité a besoin de quatre jeux de données en accord :
- les ventes de Shopify,
- les pièces émises,
- les relevés du prestataire de paiement
- et la banque,
La première décision à prendre avec votre équipe finance est de désigner ce qui fait foi pour quoi.
Cinq actions du service client, cinq pièces manquantes
| Action | Ce que Shopify enregistre | Ce qui manque en comptabilité |
|---|---|---|
| Rembourser 25 € (montant fictif) pour un retard de livraison, sans retour de produit | Un montant libre, rangé avec les retours le jour du remboursement | L'avoir qui corrige la facture d'origine |
| Modifier une commande déjà payée | Une « nouvelle commande » à la date de la modification, avec un solde à rendre ou à percevoir | Le lien avec la facture déjà émise |
| Verser du crédit boutique à un·e client·e | Une dette de la boutique, sans aucun paiement en face | L'écriture qui constate cette dette |
| Créer une carte cadeau sans encaissement | Une carte active, que l'export ne distingue pas d'une carte vendue | La distinction entre cartes vendues et cartes offertes |
| Déclarer payée une commande en paiement manuel (virement, chèque, paiement à la livraison) | Une commande qui passe d'« en attente » à « payée » sur déclaration de l'équipe | L'encaissement réel en face |
Concrètement, vous êtes concernés si vos anomalies ressemblent à ça :
- un remboursement sans avoir,
- un avoir sans remboursement,
- un encaissement annulé sans avoir,
- une commande sans facture,
- une commande déclarée payée sans encaissement retrouvé
Les cas les plus fréquents sont liés à un geste commercial, à un retour ou à une modification de commande.
L'écran de remboursement accepte un montant libre, sans retour ni remise en stock, et, si la commande a été passée via Shopify Payments, les frais de carte prélevés à l'achat ne sont pas remboursés.
Le crédit boutique versé à la main crée une dette que seul un rapport de solde dédié fait apparaître, et la commande déclarée payée ne laisse aucune trace de l'argent reçu.
Une carte cadeau vendue n'apparaît dans aucun rapport de ventes, puisque Shopify la compte au moment où elle est dépensée, pour la valeur entière de l'article, et l'aide de Shopify prévient que l'export des cartes mélange celles qui ont été vendues et celles que l'équipe a créées gratuitement dans l'admin.
La TVA suit un autre calendrier, car une carte valable dans un seul pays et sur des produits au même taux est un bon à usage unique, taxé dès la vente de la carte, et ce point se tranche avec votre expert·e-comptable avant le premier Noël de la nouvelle boutique.
Shopify propose des autorisations distinctes pour modifier une commande, rembourser sur le moyen de paiement d'origine, rembourser en crédit boutique, modifier un solde de crédit ou créer une carte cadeau.
Ce que nous n'avons trouvé nulle part dans la documentation, c'est un plafond par montant. La limite d'un geste commercial n'existe que si vous l'écrivez, par exemple sous cette forme, à copier puis à réécrire avec la finance :
- Qui. Le service clientèle jusqu'à [montant] € par commande. Au-delà, accord de [rôle].
- Dans Shopify. Un remboursement partiel de la commande d'origine, sans remise en stock. Ni crédit boutique ni carte-cadeau à la place, sans accord préalable.
- La pièce. Un avoir rattaché à la facture d'origine, vérifié le jour même.
- La trace. Une note sur la commande : motif, montant et initiales.
- En cas de doute. La question est transmise à [rôle] avant validation, et la réponse arrive dans la journée.
La peur du contrôle fiscal vise le mauvais endroit
La question qui revient le plus vite dans ces réunions est celle du contrôle fiscal, et elle porte sur l'outil de facturation « non certifié ».
Les repères qui suivent ne remplacent pas l'avis de votre expert·e-comptable, ils servent à lui poser les bonnes questions.
L'outil « non certifié » renvoie à la loi sur les logiciels de caisse, qui concerne les systèmes où s'enregistrent les paiements de la clientèle non professionnelle. L'administration en dispense les entreprises dont tous les paiements passent par l'intermédiaire d'une banque, et elle cite l'exemple d'un site payé par carte ou par virement. Pour une boutique en ligne, la peur vise donc le mauvais endroit.
La dispense vaut pour l'ensemble des ventes, et un seul autre moyen de paiement, des espèces en boutique par exemple, la fait tomber : le logiciel de caisse du magasin doit dans ce cas être couvert par un certificat ou, de nouveau depuis février 2026, par une attestation de l'éditeur, et Shopify indique que le sien est certifié (norme NF525), sous conditions.
Vérifiez le statut de votre prestataire de paiement avant d'ouvrir un point de vente ou d'accepter un autre moyen de paiement.
D'après l'administration fiscale, rien n'oblige à facturer un·e consommateur·rice pour une vente de biens en France, le droit de la consommation pouvant en décider autrement, et la facture ne devient obligatoire que pour les ventes à distance vers un autre pays de l'Union, sauf si l'entreprise déclare sa TVA par le guichet unique.
Beaucoup de marques facturent pourtant chaque commande, par habitude ou pour l'export. Ce choix engage : les factures suivent une numérotation chronologique et continue, une facture émise ne se corrige que par un avoir ou une facture de remplacement, et quand une facture a été émise, la TVA d'une vente annulée ou d'une réduction de prix ne se récupère qu'après rectification de la facture initiale.
Un remboursement de 25 € sans avoir laisse à la charge de l'entreprise la TVA comprise dans ces 25 €. Le plus petit geste du tableau est celui qui laisse une trace fiscale. Shopify affiche bien une facture de TVA sur la page de suivi des commandes européennes, sans l'envoyer par email et sans numérotation documentée ni avoir, et elle ne remplace pas un outil de facturation. Prenez la décision de facturer chaque commande une seule fois, avec la finance, et tenez-vous-y.
Les déclarations suivent. Le guichet unique se déclare chaque trimestre, au plus tard le dernier jour du mois suivant, à partir d'un registre conservé pendant dix ans qui retrace les réductions de prix ultérieures et les preuves de retour.
Depuis le 1er septembre 2026, les grandes entreprises et les entreprises de taille intermédiaire transmettent aussi à l'administration les totaux journaliers de leurs ventes aux consommateur·rices, le « e-reporting », et les autres suivront le 1er septembre 2027, guichet unique ou pas. Chaque remboursement doit donc être réparti par commande et par pays.
Trois rapprochements, dans cet ordre
Pour réduire ce délai, des rapprochements doivent être menés dans cet ordre. Votre rôle se limite à fournir les exports et à désigner qui les sort.
| Ce qu'on rapproche | L'écart typique |
|---|---|
| Les commandes de Shopify avec les pièces émises (factures et avoirs), puis avec les transactions encaissées ou remboursées | Remboursement sans avoir, commande modifiée, carte cadeau |
| Les transactions brutes avec les frais du prestataire de paiement et le montant net | Frais non rendus sur un remboursement, conversion de devise |
| Les montants nets avec les virements reçus en banque | Virement groupé, décalage de date, litige de paiement (un·e client·e conteste le débit auprès de sa banque) |
Entre l'encaissement et le virement, l'argent passe par un compte d'attente, un compte par prestataire de paiement : l'endroit où la comptabilité range l'argent encaissé par le prestataire et pas encore arrivé en banque.
Le plan comptable général ne mentionne pas les prestataires de paiement ; il prévoit des « comptes de passage » à ramener à zéro, et le choix du compte est fixé avec votre expert·e-comptable.
À chaque clôture, le solde de ce compte doit s'expliquer, ligne par ligne, par des transactions encaissées et non encore versées, faute de quoi ce solde constitue l'écart de rapprochement lui-même.
Pour Shopify Payments, l'admin exporte chaque transaction avec son montant, ses frais, son net et la date du virement auquel elle appartient.
Pour un prestataire de paiement externe, Shopify ne connaît que la transaction brute, et son aide précise que les informations de virement ne sont pas consultables dans l'admin, si bien que le rapport de rapprochement se construit à partir des exports du prestataire. Si vous en utilisez un, demandez ce rapport avant la mise en ligne, et non à la première clôture.
Certaines entreprises renoncent au détail et passent une écriture globale de régularisation en fin d'année, au prix d'une mauvaise surprise sur la marge. La marque de notre exemple rapproche, commande par commande, et veut continuer.
Le spécialiste classe alors les anomalies par cause, car il arrive qu'un seul cas explique plus de la moitié des flux en erreur, et il faut savoir s'il provient de l'outil ou d'une habitude de l'équipe. L'objectif annoncé se situe entre 99 et 99,5 % de flux fiables, parce que, dit-il, « quand on en a dix à regarder en fin de mois, ce n'est pas du tout pareil que quand on en a des centaines ».
Dix flux par mois, c'est l'arrivée. Reste à comprendre comment on passe de plusieurs centaines, et là, la migration cesse d'être responsable.
La migration n'est pas responsable de tout
Bien souvent, les problèmes comptables sont antérieurs à la migration vers Shopify. Sur l'analyse d'une autre marque, l'historique des commandes contenait des remboursements dont le montant complet avait été saisi dans le champ de TVA.
L'équipe de la marque résumait l'ancienne plateforme en disant que, hors taxes et TVA y étaient mélangés (si si), « peu importe, il n'y a pas de vérification ».
La consigne habituelle d'un projet est aussi simple que défendable : on migre les données telles quelles, sans recalcul de quoi que ce soit. Sauf que, s'il y a des erreurs, elles font le voyage avec la migration, et la seule protection consiste à les connaître et à les consigner noir sur blanc avant le transfert.
Le back-office ne se teste pas non plus comme le reste. Sur une plateforme hébergée, une copie complète de la boutique implique de payer deux fois chaque abonnement d'application, si bien que les réglages se modifient le plus souvent en production.
Chez la marque de notre premier exemple, une commande de test envoyée en production a généré de véritables factures. Catastrophe.
Nos réponses sont sans équivoque : « Un DAF ou un responsable logistique a toute sa place dans ce type de projet pour vérifier qu'au go-live, les flux fonctionnent. »
Encore faut-il qu'on les y invite, et l'expérience de projet montre à quel point c'est rare.
Ce qui manque à votre cahier des charges
Nous avons relu des dizaines de checklists de mise en ligne et d'autres cahiers de recette. L'une des checklists compte 71 lignes en huit rubriques, où figurent les polices à précharger et cinq cases pour la page 404, sans un mot sur l'export comptable, la facture, l'avoir ou le rapprochement.
Les notes d'atelier contiennent bien un bloc « Vérifications comptables », mais le besoin s'est perdu entre l'atelier et la recette. Un seul des documents de cadrage relus prévoit une ligne « Comptabilité (export comptable, facturation) ».
Avant de signer le vôtre, vérifiez qu'il contient ces six lignes :
- Une personne de votre direction financière participe aux ateliers et valide les tests avant la mise en ligne.
- Les définitions se fixent avant la mise en ligne : quel export fait foi, à quelle date une vente est comptée, quel compte d'attente pour chaque prestataire de paiement.
- Chaque rôle reçoit les autorisations dont il a besoin, et les droits d'administration complets restent limités à quelques comptes nommés, quelle que soit l'équipe.
- Une page de procédure par cas suffit : remboursement, retour, modification de commande, geste commercial, avoir, carte cadeau et crédit boutique, litige de paiement, impayé, colis non reçu.
- L'historique se nettoie avant d'être migré, ou ses erreurs connues sont écrites noir sur blanc.
- Les trois rapprochements se font chaque mois, et le solde des comptes d'attente se justifie ligne par ligne.
Pour savoir où vous en êtes sans attendre une migration, prenez les dix derniers remboursements du mois dernier.
Pour chacun, cherchez l'avoir ou l'écriture de remboursement si vous ne facturez pas chaque commande, puis la ligne correspondante sur le relevé du prestataire de paiement.
En comité, rapportez une seule phrase : « Sur dix remboursements, nous retrouvons l'avoir et la ligne du prestataire pour X d'entre eux. ».
Un point pour vous rassurer : toutes les marques que nous suivons abordent ces sujets, et ils ont leur place dans le cahier des charges, à côté des maquettes et du plan de redirections, avec le reste de l'audit à mener avant de refondre.
Votre service clientèle fera au mieux, comme celui de notre exemple. Donnez-lui ces six lignes et, le mieux, cessera de générer des écarts.
Questions fréquentes
Shopify est-il un logiciel de comptabilité ?
Non. Shopify enregistre les événements d'une commande à la date où ils surviennent et n'a pas de table comptable.
Les écritures, factures et avoirs viennent d'un outil de facturation ou du logiciel comptable, qui interprètent ces événements.
La comptabilité se fait sur quatre jeux de données : ventes Shopify, pièces émises, relevés du prestataire de paiement, banque.
Faut-il une facture pour chaque commande Shopify en France ?
Pas fiscalement, pour une vente de biens à un·e consommateur·rice en France. La facture devient obligatoire pour les ventes à distance vers un autre pays de l'Union, sauf déclaration par le guichet unique.
Si vous facturez chaque commande, chaque remboursement exige un avoir, sinon la TVA du montant remboursé reste due.
Un outil de facturation Shopify doit-il être certifié NF525 ?
La loi sur les logiciels de caisse vise les paiements de particuliers enregistrés dans un système de caisse. Une boutique en ligne dont tous les paiements passent par une banque en est dispensée par tolérance.
Des espèces en magasin font tomber la dispense : le logiciel de caisse doit alors être certifié ou attesté par son éditeur.
Comment rapprocher Shopify Payments avec le relevé bancaire ?
En trois niveaux : les commandes avec les factures et avoirs puis avec les transactions, les transactions brutes avec les frais et le net, le net avec les virements reçus.
Shopify Payments exporte chaque transaction avec frais, net et date de virement. Un prestataire externe fournit lui-même ce rapport.
Le e-reporting s'applique-t-il à une boutique Shopify ?
Oui. Depuis le 1er septembre 2026 pour les grandes entreprises et les ETI, à partir du 1er septembre 2027 pour les autres, l'administration reçoit les totaux journaliers des ventes aux particuliers, hors taxes et TVA par taux.
Déclarer par le guichet unique n'en dispense pas une entreprise établie en France.